El retiro de INNA, de AES Andes, y H2 Magallanes, de TotalEnergies, evidencia las dificultades que enfrenta el sector por los altos costos de producción y una demanda internacional menor a la prevista. En Antofagasta, Volta, de US$2.500 millones, se mantiene entre las iniciativas más avanzadas del país.
El desistimiento de dos de los proyectos de hidrógeno y amoníaco verde más ambiciosos de Chile, que en conjunto contemplaban inversiones por US$26.000 millones, ha profundizado la incertidumbre sobre el futuro de esta industria emergente. Las decisiones de AES Andes y TotalEnergies, adoptadas durante 2026, reflejan las dificultades económicas y comerciales que enfrenta el sector, pese a las expectativas que generó su desarrollo como uno de los pilares de la transición energética nacional.
El caso más reciente corresponde a H2 Magallanes, iniciativa de US$16.000 millones que la compañía francesa TotalEnergies proyectaba desarrollar en la comuna de San Gregorio, Región de Magallanes. El Servicio de Evaluación Ambiental (SEA) declaró su desistimiento el pasado 13 de noviembre, luego de que la empresa comunicara que las condiciones actuales del mercado no permitían asegurar la viabilidad económica de una inversión de esa magnitud.
Entre los principales argumentos expuestos por la compañía se encuentran el crecimiento insuficiente de la demanda internacional por hidrógeno y sus derivados, así como los costos de los equipos, que no han disminuido conforme a las proyecciones iniciales. Estas condiciones han dificultado la obtención de contratos de compraventa de largo plazo, considerados fundamentales para financiar instalaciones industriales destinadas principalmente a la exportación.
AES Andes
A este escenario se suma la decisión adoptada el 23 de enero por AES Andes, que desistió de ejecutar el proyecto INNA, de US$10.000 millones, previsto para la Región de Antofagasta. La compañía explicó que, tras revisar su cartera de inversiones, resolvió concentrar sus recursos en proyectos de generación renovable y almacenamiento energético, en concordancia con la estrategia definida por su matriz estadounidense.
Aunque ambas decisiones responden a circunstancias empresariales diferentes, coinciden en un escenario de mayor cautela frente a inversiones de gran escala. Mientras TotalEnergies apuntó directamente a las dificultades comerciales y los costos de producción, AES Andes privilegió tecnologías y proyectos que actualmente presentan mejores perspectivas dentro de su estrategia de negocios.
Escenario Regional
La incertidumbre también alcanza a otras tecnologías energéticas. A fines de octubre, Colbún anunció el desistimiento definitivo de la Central de Bombeo Paposo, iniciativa de US$1.400 millones proyectada en la comuna de Taltal. La empresa atribuyó su decisión al fuerte desarrollo de los sistemas de almacenamiento mediante baterías y al bajo crecimiento de la demanda eléctrica, factores que modificaron las condiciones de mercado consideradas originalmente para concretar la inversión.
Pese a los desistimientos, desde la Asociación Chilena del Hidrógeno (H2 Chile), han descartado que estas decisiones representen una paralización generalizada del sector.
Si bien Paposo no correspondía a un proyecto de hidrógeno verde, su cancelación constituye otra señal de los cambios que experimenta el sector energético. En conjunto, las tres iniciativas desistidas representaban inversiones estimadas en US$27.400 millones, aunque sus tecnologías, mercados y modelos de negocio eran diferentes.
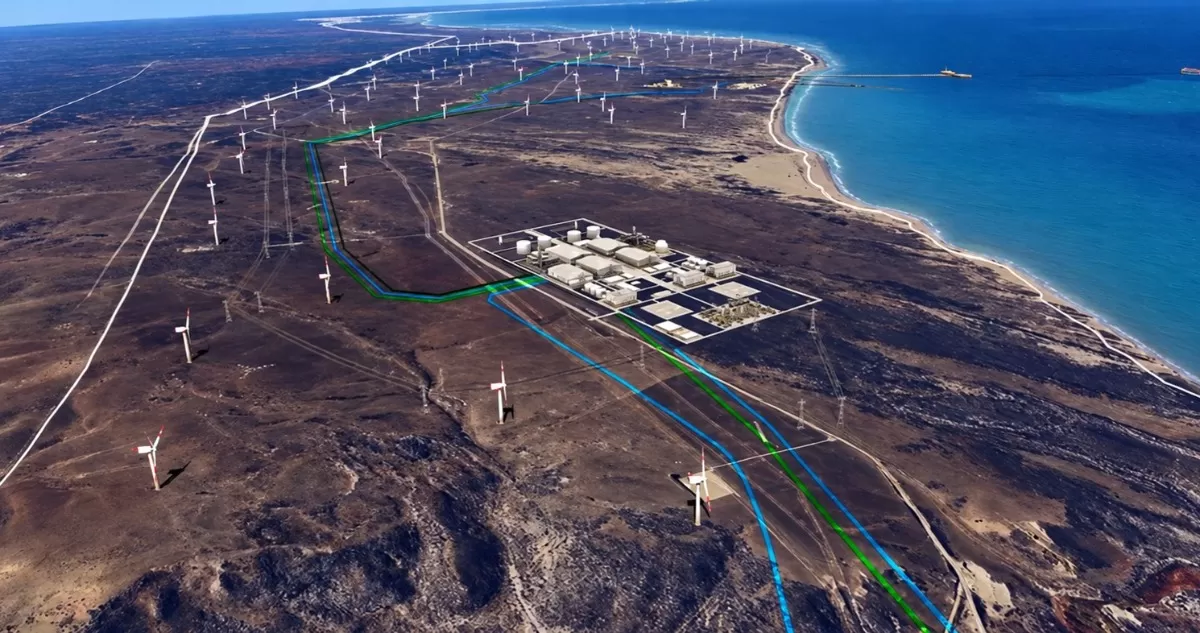
En este contexto, uno de los proyectos que concentra la atención es Volta, impulsado por Mejillones Ammonia Energy (MAE), que contempla una inversión de US$2.500 millones en la Región de Antofagasta. La iniciativa obtuvo su Resolución de Calificación Ambiental (RCA) favorable el 20 de diciembre de 2025, la que fue ratificada en mayo de 2026 por el Comité de Ministros, instancia que rechazó las reclamaciones presentadas contra su aprobación. El complejo considera una capacidad nominal de producción de 620.000 toneladas anuales de amoníaco verde y una producción máxima de 110.000 toneladas de hidrógeno al año.
El complejo contempla, además, una planta solar fotovoltaica de 600 MW y el transporte del amoníaco mediante un ducto hacia instalaciones portuarias de Mejillones, desde donde sería distribuido. Según el cronograma informado, su construcción comenzaría en 2027 y la producción comercial se iniciaría en 2029, plazos cuya vigencia resulta especialmente relevante ante el nuevo escenario de la industria.
Pese a los desistimientos, desde la Asociación Chilena del Hidrógeno (H2 Chile), han descartado que estas decisiones representen una paralización generalizada del sector. Su director ejecutivo, Marcos Kulka, sostuvo que “el retiro de una iniciativa no significa que la industria se esté deteniendo”, y planteó la necesidad de fortalecer la demanda local, mejorar la competitividad y entregar mayores certezas para las inversiones.